新加坡在 Marsh CFA Institute 全球养老金指数 2026 中保住了 A 级评级。总分由去年的 80.8 提升至 82.0,位列全球第四、亚洲第一。
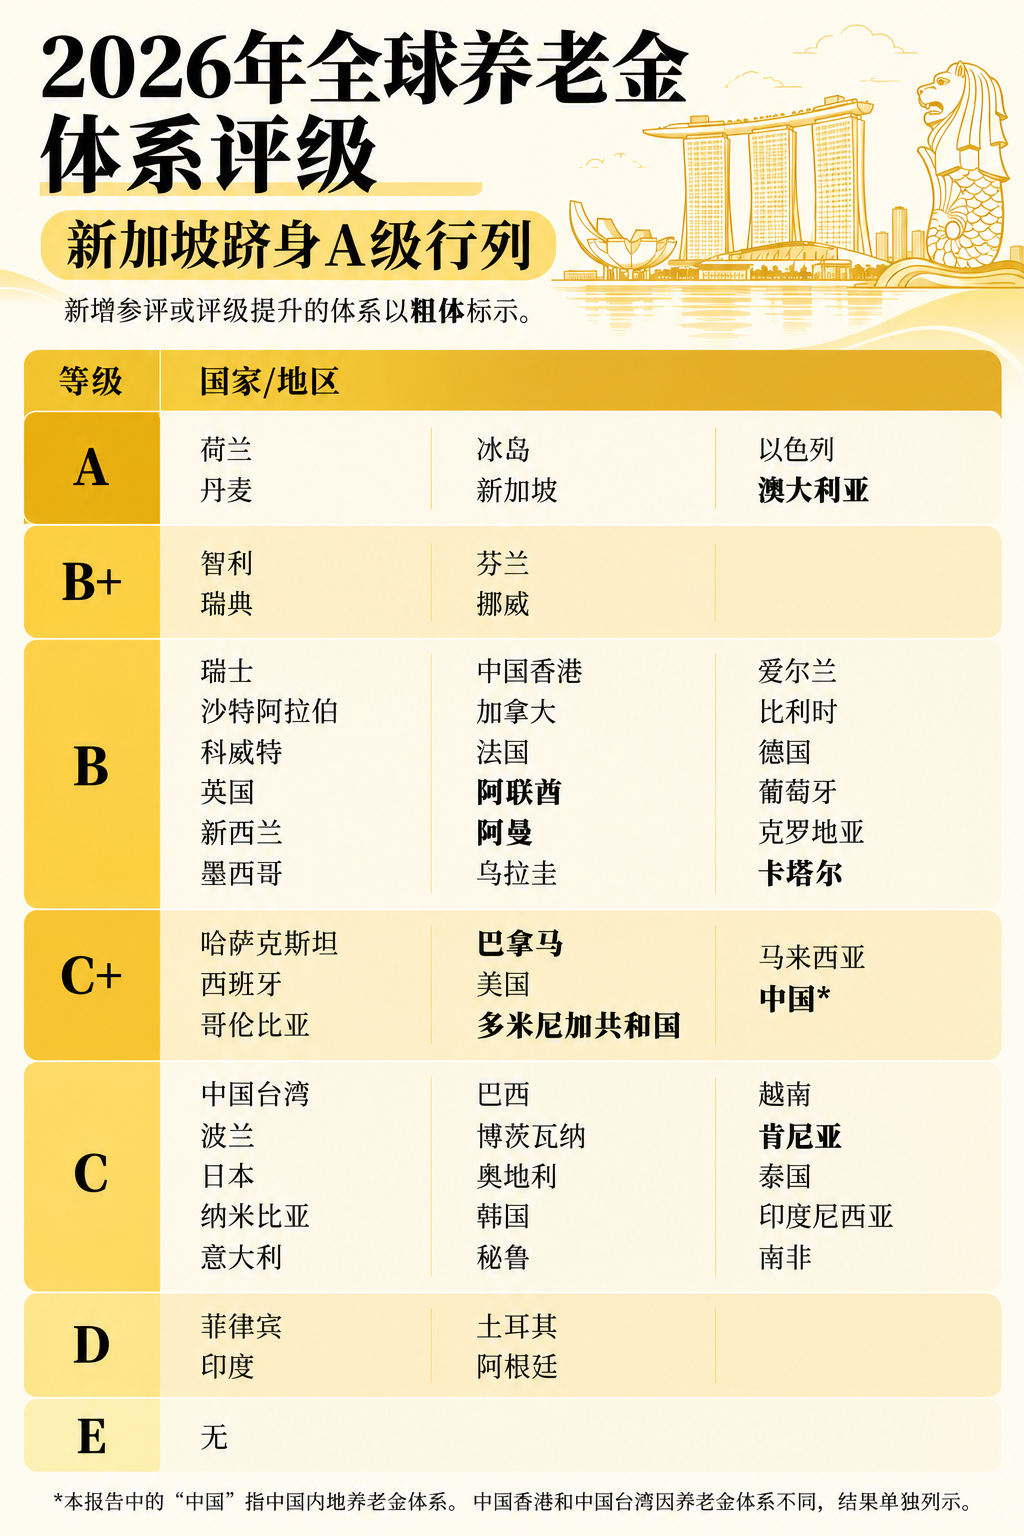
排名前三分别是荷兰(85.8)、丹麦(84.1)、冰岛(84.0)。
指数如何打分?
指数从三个方面评一个退休制度。
● 充足性看退休福利够不够。
● 可持续性看长期能不能撑得住退休群体。
● 完整性看治理、权益保护、沟通和运营成本。
新加坡三项得分如下。
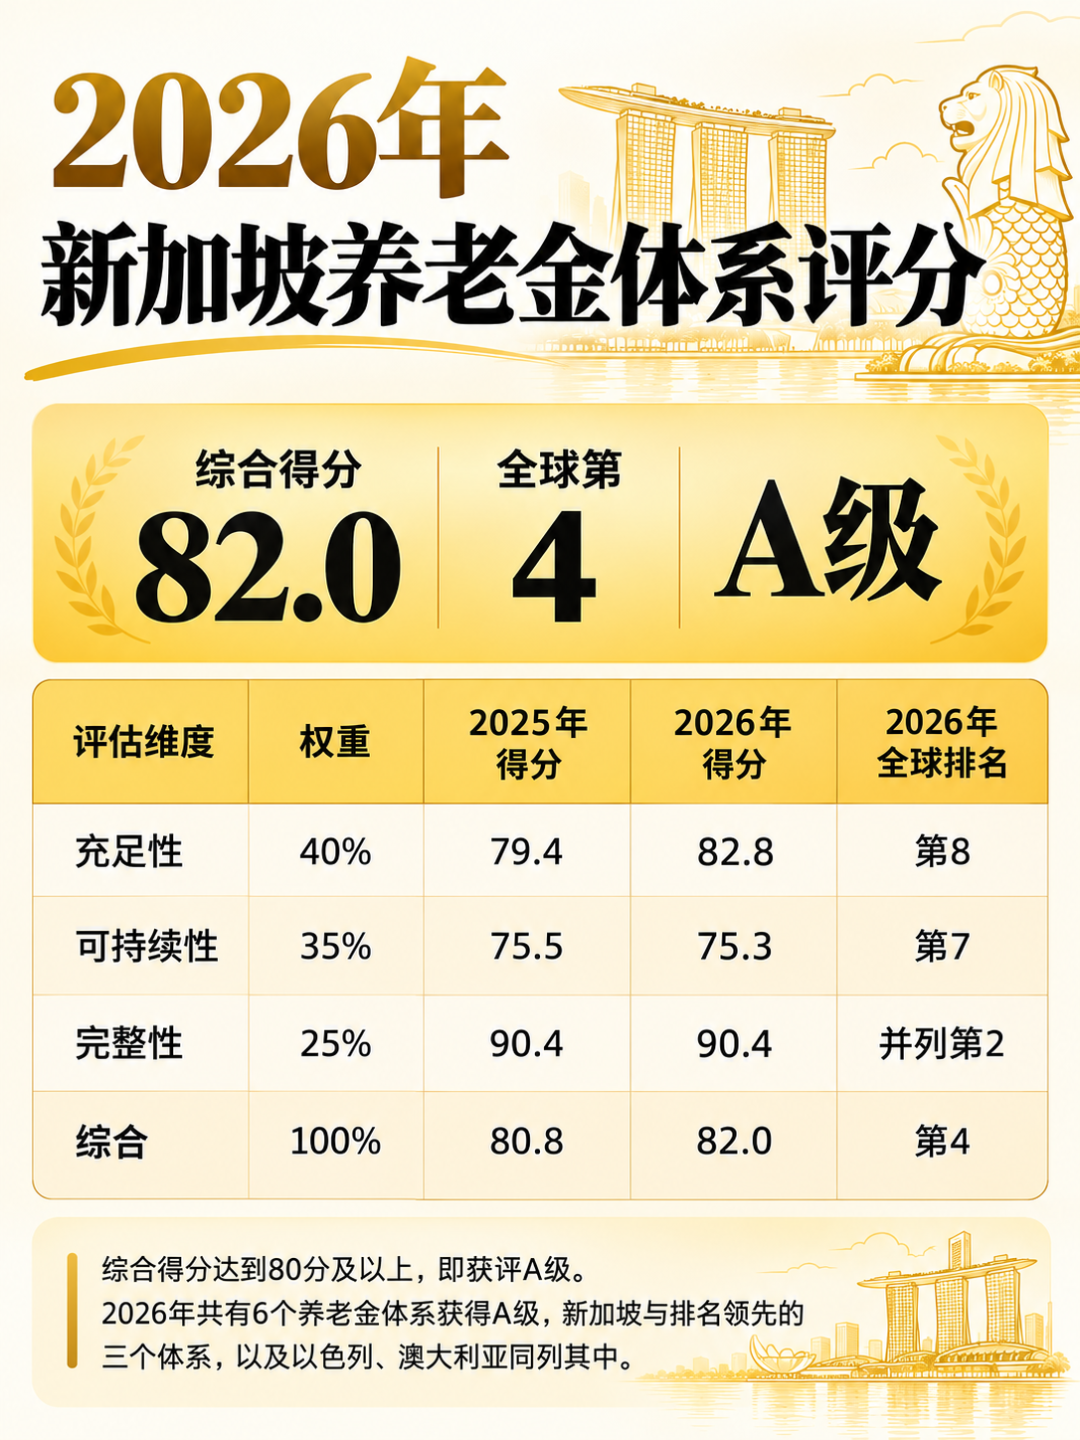
数据来源:Marsh CFA Institute 全球养老金指数 2026
总分超过 80 分才能拿到 A 级。2026 年全球一共仅有 6 个养老体系获评 A 级,除上述三国外,还有新加坡、以色列与澳大利亚。
充足性:评级从B +升至A
充足性得分从 79.4 上涨至 82.8,等级由 B + 提升为 A,全球排名从并列第 11 位升至第 8 位,也是本次总分上涨的最大动力。
对公积金账户持有人来说,CPF 保障从在职阶段就已经生效:雇员与雇主每月共同供款,再加上利息收益,逐步累积起住房、医疗与退休三重储蓄。
退休资金够不够,还要看储蓄能否转化为稳定收入。CPF LIFE 提供每月终身入息,解决 “寿命超过储蓄期限” 的长寿风险。
住房也是指数的重要考量。房贷结清后,退休就不必再承担房租开支。但另一面,如果动用过多普通户头(OA)储蓄买房,留给退休养老的公积金就会相应减少。
可持续性是短板,仍面临老龄化挑战
可持续性得分小幅回落,从 75.5 降到 75.3,维持 B + 评级,全球第 7,依旧是三项指标里最弱的一环。
CPF 采用个人账户完全积累模式:上班族提前给自己的账户存钱,为退休储备资金。
报告同时指出,CPF 有别于多数私人养老基金:公积金会员的储蓄主要投向特殊新加坡政府证券。
人口老龄化仍是长期压力:人均寿命拉长,退休入息的发放周期随之变长;生育率下滑,劳动人口与退休人口比例持续恶化。
延长工作年限,既能多存公积金,也能缩短依靠退休入息生活的时长。
CPF LIFE 依靠保险池分摊长寿风险:CPF 账户持有人可以终身领取入息,哪怕个人本金与利息全部领完,待遇依旧照常发放。因此它的可持续性,不只是简单返还个人储蓄。
完整性得分90.4,全球并列第二,仅略低于芬兰(90.5)
完整性得分稳定在 90.4,是三项里表现最好的一项,全球并列第 2,仅比芬兰(90.5)略低。
储蓄资金安全,是 CPF 制度的核心优势。公积金存款全部投入新加坡政府全额担保的特殊新加坡政府证券,不受市场涨跌影响,本金利息有保障。
信息服务与运营成本同样纳入考核:CPF 账户持有人可以在线查询退休资料,工具可预估终身入息、计算填补金额;CPF LIFE 采用非营利运营模式,没有广告与代理佣金,运营成本极低。
制度给了,怎么用还是看自己
A 级代表这套养老制度框架完善。但每个人的养老水平,很大程度取决于收入高低、供款年限,以及你如何安排自己的 CPF 资金。
按 CPF 规则,符合条件的公积金储蓄可以用来购房、填补退休户头、合规投资,或是留存账户赚取利息。长期来看,每一项选择,都会直接决定你退休时的储蓄总额。