在新加坡,往 SRS 户头存钱,符合条件可以少缴个人所得税。
钱存进去之后能做什么?
除了股票和基金,还能买储蓄债券、国库券,也能做部分银行的定存。
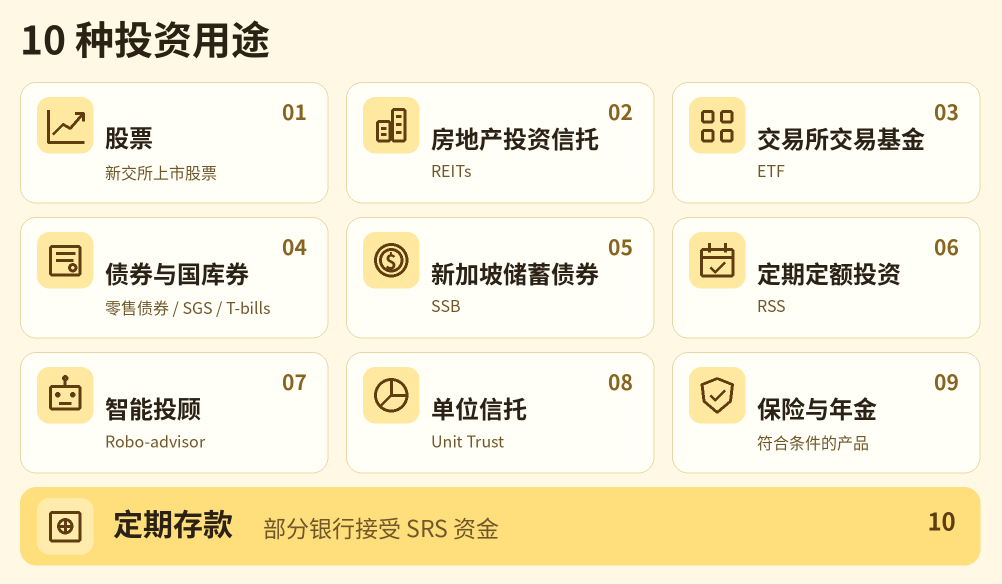
我们整理了 10 种用法。另外附一张表,把大家最容易算错的免罚提款年龄列出来了。
SRS 全称补充退休计划(Supplementary Retirement Scheme),2001 年推出,由政府设立、银行运营。
能存多少?
新加坡公民和永久居民每年最多 15,300 新元,外国人最多 35,700 新元。
如果你在下一估税年属于新加坡税务居民,符合条件的 SRS 存款可用来扣减应税收入。每个估税年的个人所得税减免总额上限为 80,000 新元,SRS 减免也算在里面。
开户和取钱,先弄清这两条
SRS 户头只能在三家银行开:星展(DBS)、华侨(OCBC)、大华(UOB)。
不过开户之后,你不用被这三家绑住,只要机构支持 SRS,就能在那里买合规的投资产品。
取钱最关键的是年龄。
2026 年 7 月 1 日起,新加坡法定退休年龄已经升到 64 岁;2029 年 1 月 1 日,还会再升到 65 岁。
但这不代表你的 SRS 提取年龄也跟着变。
税务局(IRAS)的算法是:看你在第一次往 SRS 存钱时,法定退休年龄是多少,这个数字一旦定下来就不再改。不是看开户那天,也不是看取钱那年的年龄。
只开户、没存钱,年龄就还没锁住。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
已经完成首次存款的人,原来的免罚提取年龄照旧,不跟着后面上调。
到了那个年龄,从第一次免罚提款算起,你有 10 年时间慢慢把钱取完。
税怎么算?
符合年龄规定的提款,只有 50% 计入应税收入。
比如一年取 40,000 新元,只有 20,000 新元要计税。提前取就不划算,一般要付 5% 罚金,取出的金额还要全额计税,符合规定的特殊情况另外处理。
SRS 户头里的现金有多少利息?
以星展为例,SRS 户头里的现金,年利率 0.05%。
财政部数据显示,截至 2025 年底,SRS 资金里有 21% 还是现金,比前一年高了 2 个百分点。
户头里的钱可以拿去投资,赚到的收益在提取之前不用缴税。
下面这 10 种用法,从保守到进取都有。
1. 股票
用 SRS 的钱买股票,要找支持 SRS 的券商,标的是新交所上市的合规股票。
要提醒的是,股票波动大,短期可能亏钱。
2. 房地产投资信托(REITs)
可以买新加坡上市的合规 REITs,比如投资商场、办公楼、物流仓库的信托。
收到的分派不会打到你账上,而是回到 SRS 户头,可以继续拿去投资。
3. 交易所交易基金(ETF)
ETF 是一篮子股票或债券,买一只就等于分散持有一组标的。
追踪海峡时报指数的 ETF 有 SPDR STI ETF 和 Amova Singapore STI ETF。下单前,先确认你用的券商是否支持用 SRS 买这只基金。
4. 零售债券、政府债券和国库券
SRS 的钱可以买合规零售债券,也能申购政府债券(SGS Bonds)和国库券(T-bills)。两种政府证券都是政府背书,最低 1,000 新元起。
期限差很远:国库券只有 6 个月或 1 年,政府债券 2 年到 50 年都有。国库券折价发行,到期按面值还你;政府债券通常每半年付息,到期还本。
要注意,用 SRS 申购政府债券或国库券,要通过你的 SRS 开户银行办理。申购和到期的钱都在 SRS 户头里进出,不会变成手上的现金。
5. 新加坡储蓄债券(SSB)
储蓄债券是政府专门给个人投资者设计的债券,2018 年 12 月起可以用 SRS 买。最长 10 年,每年的利率在发行时就定好。
想拿回钱,可以按月申请赎回,按本金赎回,没有罚金。每笔申购、每笔赎回各收 2 新元手续费(含消费税)。用 SRS 买入的储蓄债券,利息和赎回款会回到 SRS 户头。
以将于 2026 年 12 月 1 日发行的 GX26120A 为例:首年 1.83%,持满 10 年年均 2.39%。
每期利率都不一样,以金管局当月公告为准。
个人持有上限 200,000 新元。
注意,现金买入和 SRS 买入是合起来算的。
6. 定期定额投资计划(RSS)
定期定额,就是每月固定投一笔钱,买指定的股票或 ETF,把买入成本摊平。
有些计划 100 新元起,比如华侨银行的 Blue Chip Investment Plan,可以用该行的 SRS 资金扣款。
7. 智能投顾(Robo-advisor)
StashAway 和 Endowus 都有支持 SRS 的投资选项。
StashAway 给的是 ETF 组合,Endowus 给的是基金组合,也能买单只基金。费用各平台不同,看平台和基金说明。
8. 单位信托(Unit Trust)
单位信托,说白了就是集合投资基金。用 SRS 的钱,可以买合规的股票型、债券型和混合型基金。
收费要看清楚:不同基金、不同平台,可能收基金管理费、销售费或平台费。长期下来,这笔钱不少。
9. 保险产品和年金
SRS 资金可购买符合条件的单笔保费保单和年金。比如退休后按月给钱的年金,用来补一份养老现金流。
限制要记牢:寿险保障(含完全及永久残疾保障)不能超过单笔保费的 3 倍。重疾险、医疗险、长期护理险,一律不能用 SRS 的钱买。
另外,什么时候能领、退保要什么条件、能拿回多少,都要看具体产品。
10. 定期存款
有些银行接受 SRS 资金做定存。利率和条件,看具体产品。
如果你已经有 SRS 户头,先查一下首次存款日期,看看自己几岁能免罚提款。
想把户头里的钱拿去投资,再确认产品和平台收不收 SRS 付款。
· 文中 21% 的 SRS 现金占比来自新加坡财政部截至 2025 年底的统计。
· 年度存款上限、首次存款锁定提取年龄、提取计税与罚金:新加坡税务局(IRAS)、财政部 SRS 公开说明
· 国库券、政府债券与储蓄债券申购及赎回规则:新加坡金融管理局公开说明
· SRS 户头现金利率、各平台付款方式:星展银行、华侨银行等机构官网;退休年龄安排:人力部公告;保险限制:所得税(补充退休计划)条例
· 本文不构成投资建议;税务、提取规则与产品利率以官方最新公布为准