如果你在新加坡有一套房,最近发现它涨了。
你会做什么?
打开房产网站看看同小区的成交价,算算自己「赚了多少」,然后想:
是不是可以换公寓了?
预算再添一点,能不能买大一些?
贷款如果批得下来,要不要一步到位?
房子还没卖,下一套家的样子,可能已经在脑子里构思好了。
新加坡房产经纪 Bruce Ang,自己也走过从组屋逐步向上置换的这条路。
但在他看来,房价涨了、贷款批得下来,还不足以决定下一步。
真正该问的,不是「能不能升级」,而是「该不该升级」。
Bruce Ang
他从一套组屋开始,看见不一样的机会
原本是财务顾问,2009 年金融危机过后、市场动荡之际,转入地产行业。
2017 年,购入组屋满 5 年,他和太太开始规划置业下一步。
做市场分析时,他注意到一个少见的情况:99 年地契公寓和 999 年地契有地住宅之间,价格差距很小。
在他看来,这个价差带来了风险回报比很有吸引力的窗口。
满足 MOP 最低居住年限后,他没有走大众常规路线:先换公寓、再上有地住宅,而是直接入手一套有地住宅,搭配一套两房公寓。
据报道,这个判断让他后来持有两套 999 年地契的有地住宅,八年内产生 S$400 万的资本增值。
需要分清的是,资本增值不等于已经落袋的净利润,也不等于卖房之后可以自由使用的现金。
疫情期间,他用同一套思路再次操作。
他在樟宜找到一套被市场低估的半独立洋房。很多买家嫌地段不在市中心直接忽略,而他看中房产尚未被定价兑现的潜力,以及合适的入手总价。
四年后,这套物业除了持续带来租金收益,还实现超 100 万新币的利润。
两次实操,他的判断标准十分清晰:真正的价值,往往藏在市场主流共识之外,被地段标签等因素掩盖。
新加坡有地住宅示意图
图片来源:Stacked Homes
房产估值,和你可动用的资金,是两码事
哪怕组屋或公寓估值再创新高,这个数字仅仅是账面价值,不等于你的真实购买力。
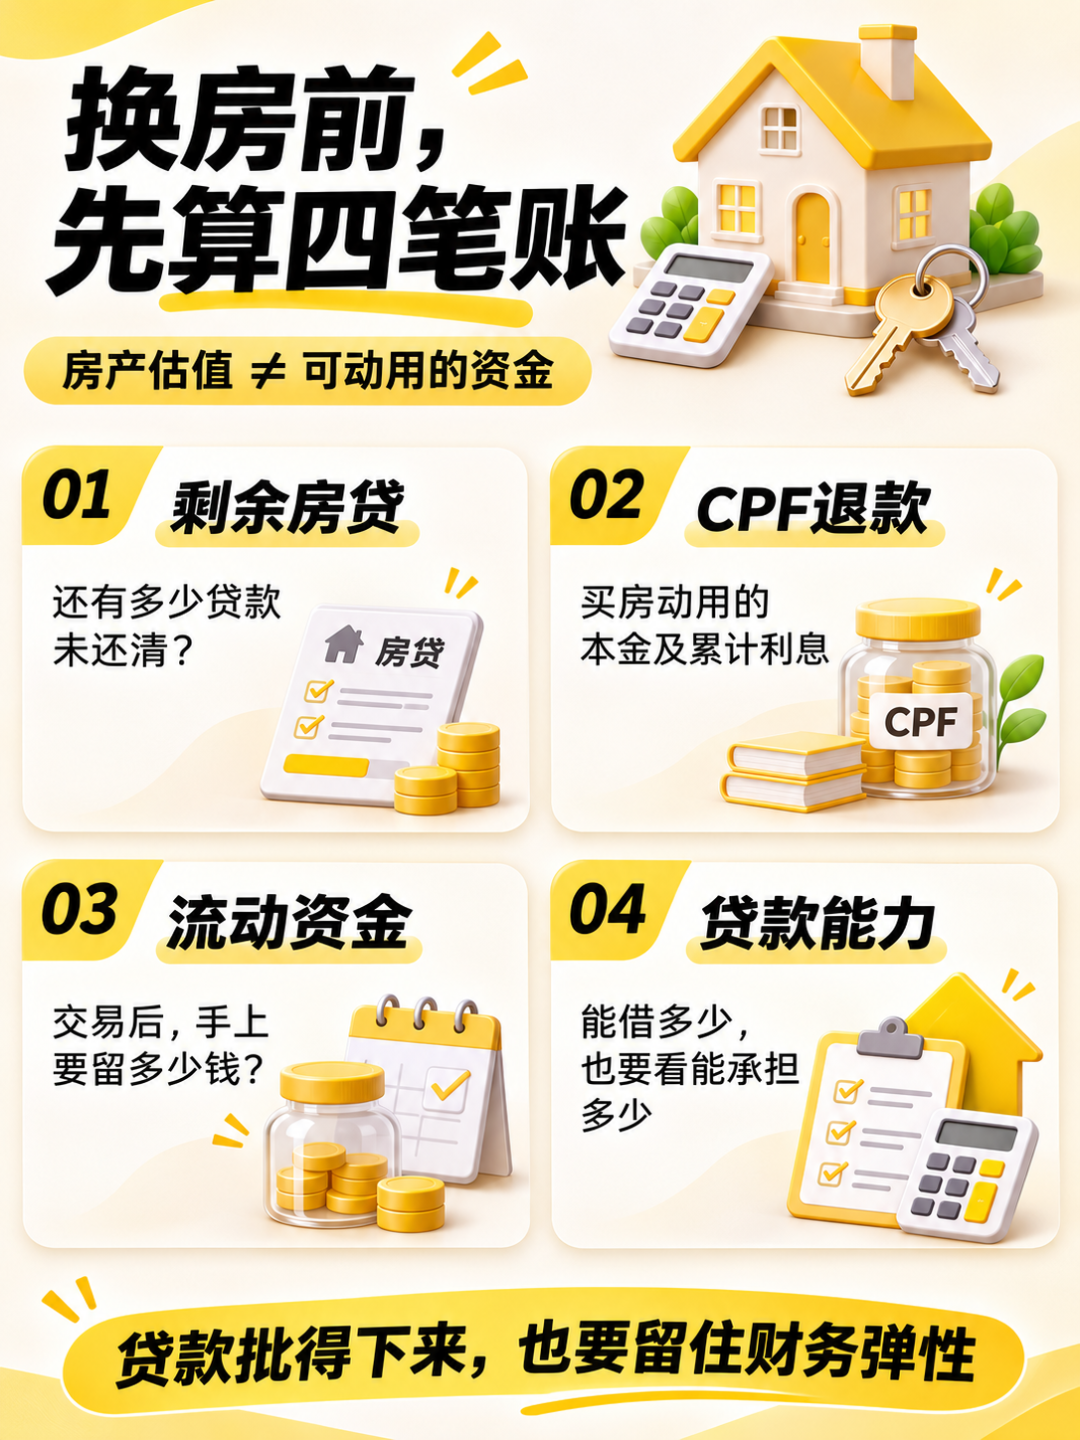
Bruce Ang 在评估时,会把四项核心放在一起统筹测算:
1.剩余未偿还房贷
2.动用过的 CPF 需要归还的本金与累计利息
3.必须预留的流动资金
4.以及可借贷额度上限
他衡量一笔置换是否划算,看的不是贷款额度,而是交易完成后,手里留存的净值。
因此他不建议把杠杆拉满。
带着财务顾问的底层思维,他会在负债规模与现金流之间,找到一个安稳的平衡点。
和客户沟通时,他常会抛出三个直击核心的问题:
1.我们这次置业真正想要达成什么目标?
2.背负多少负债,你依然没有压力?
3.如果市场转向,你的退出方案是什么?
他也提到,有时候最优选择是立即交易;有时候适合持有观望;还有的时候,需要重新调整整套房产资产组合。
放弃重建计划,转而挑选现成物业
一个案例,可以直观看懂这套思路如何落地。
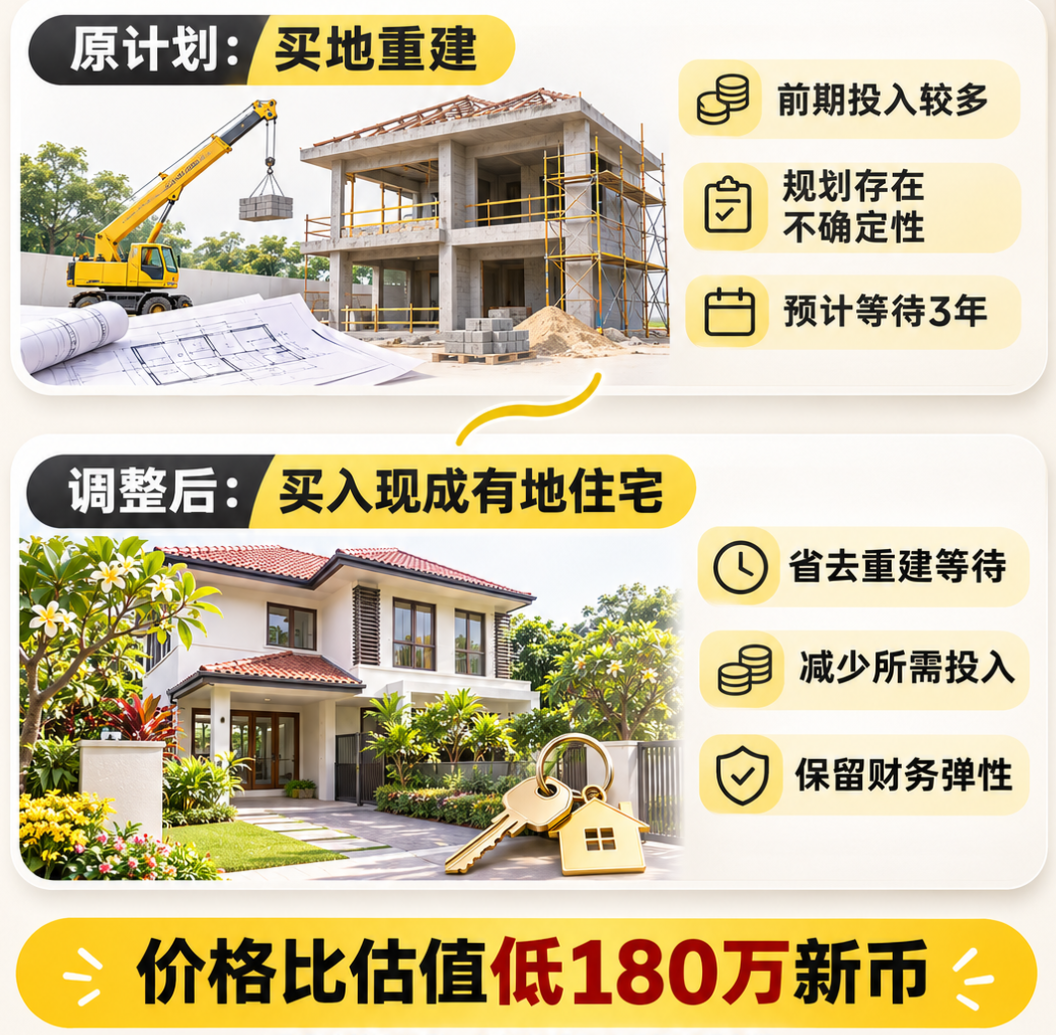
一对夫妻持有一间中间排屋 + 一套公寓,原本计划买地推倒重建角头排屋。
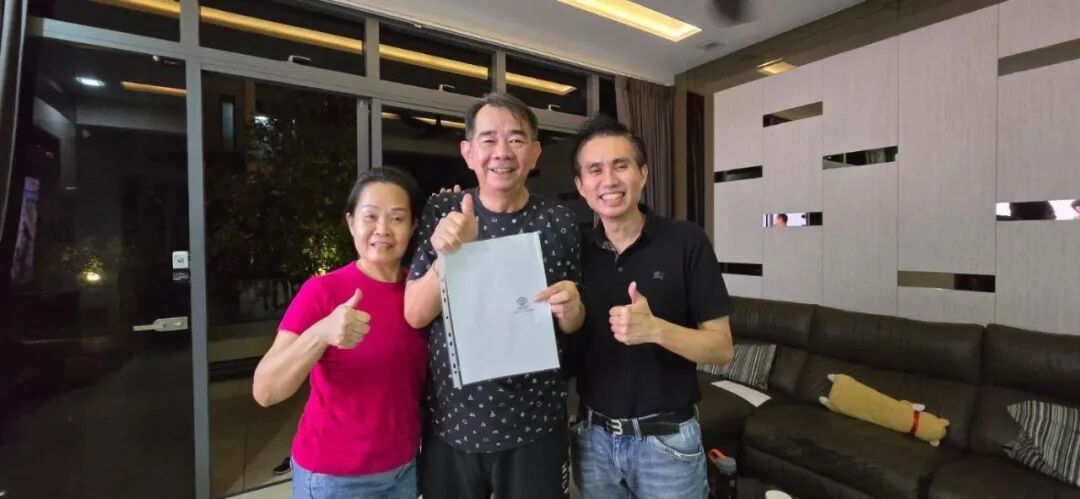
Ang和客户夫妻
图片来源:Bruce Ang
问题是:前期要砸很多钱,规划上不确定,工期三年。
Bruce Ang 没有顺着这对夫妻的原计划推进,他先把这两套现有房产盘了一遍,再通过市场筛选和数据分析寻找标的。
他找到了一套成交价较估值低 180 万新币的有地住宅。
客户最终调整方案,放弃自建计划,省去三年漫长等待,所需投入也减少了。
这就是他所说的「资金效率」:减少资金占用,同时保留财务弹性。
决定之前,先做一次「退出测试」
Bruce Ang 的习惯:买入之前,先想好怎么退出。
他会推演多种不利情景:利率突然上升、家里收入变少等。
重点核验三个维度:
1.收入韧性:主力收入变动后,家庭是否还能持续供贷?
2.流动性保障:交易后是否留有充足现金,应对突发状况,或是应对新的投资机会?
3.将来好不好卖、能卖什么价:以当前价位入手,未来转手时接盘群体是否充足、价格预期能否达成?
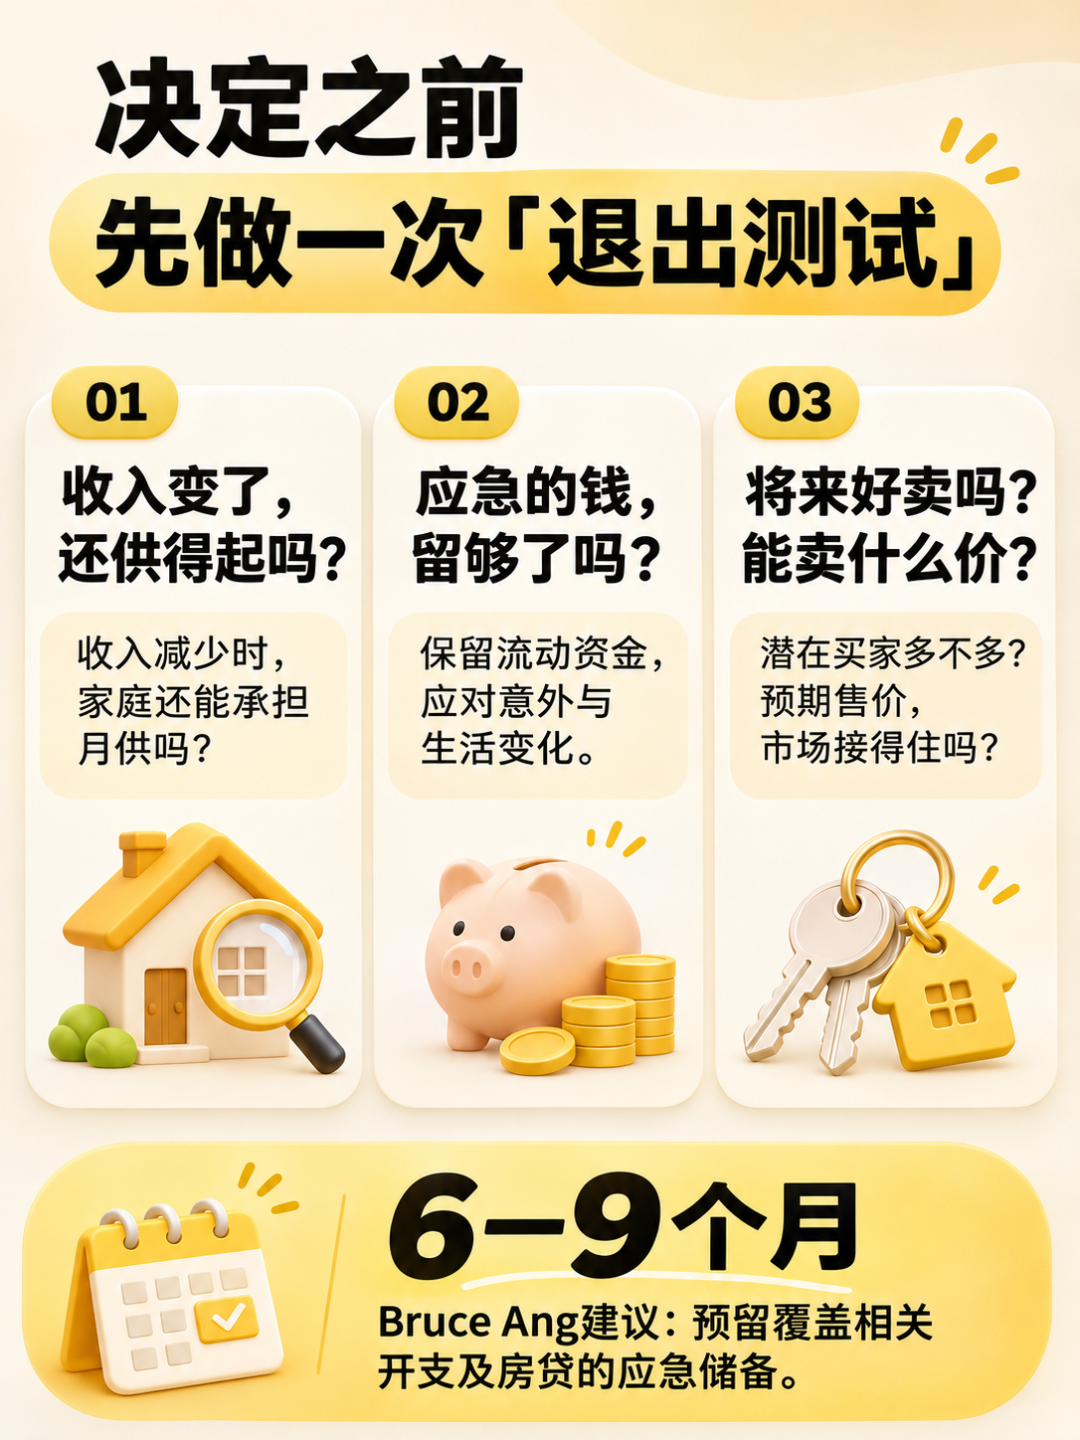
他建议单独预留应急金,覆盖 6–9 个月家庭开支 + 房贷,给家庭预留缓冲,抵御收入或市场波动。
在他看来,规划得当的换房,能在持续偿还房贷的同时,依托房产长期增值,稳步增厚家庭净资产。
升级的意义,是让选择变多
换更大的房子、入住公寓、入手有地住宅,本身都没有对错。
关键在于:这笔置业落地之后,你的人生选择是变多,还是被收紧。
Bruce Ang 的理念是,房产的每一步布局,都应该带给你底气与选择权。
「几百万的置业决定,不该被情绪主导。策略清晰、执行到位,房子才会成为长期安全感的根基。」
对于准备置换的家庭,换房成功的标准,从来不是搬进哪一类住宅,而是交易完成之后,你还保有几分从容。